Warum selbst ein gesunkener Beitrag noch zu hoch sein kann – und eine günstigere Versicherung nicht automatisch schlechter ist
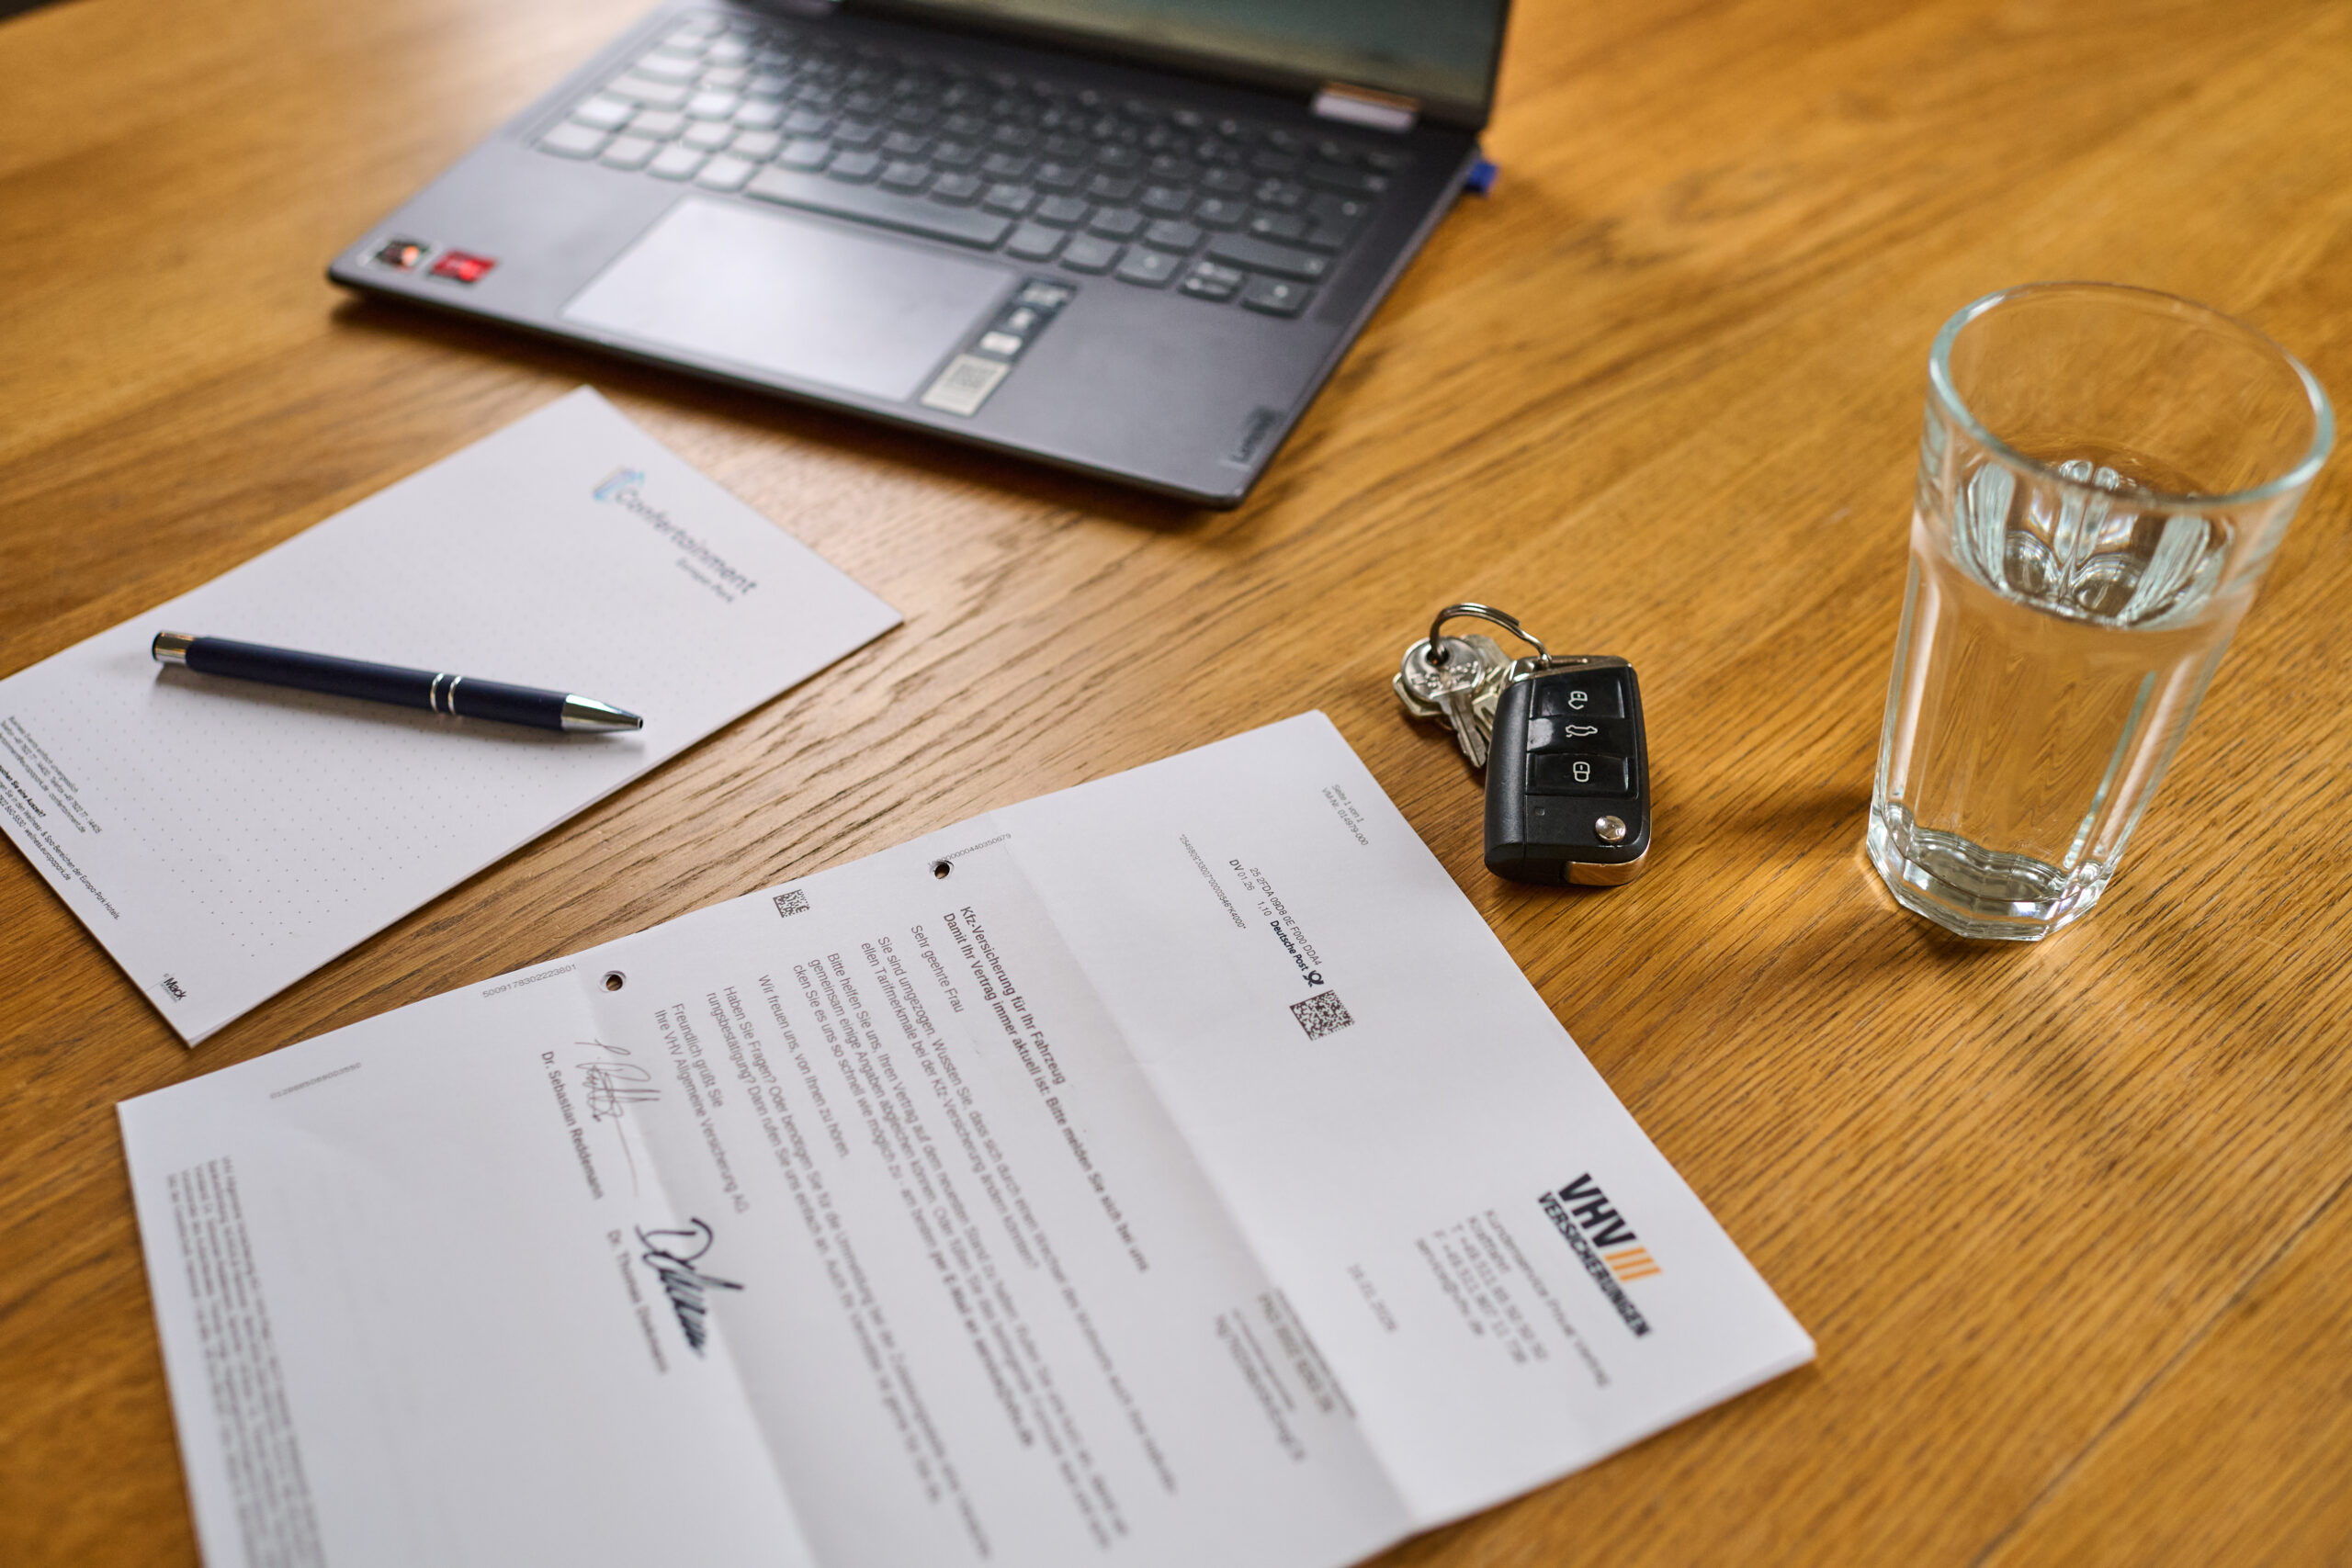
Die neue Beitragsrechnung für deine Kfz-Versicherung 2027 kommt. Du vergleichst kurz mit dem Vorjahr und stellst fest: fünf Euro weniger. Eigentlich eine gute Nachricht und kein Grund, sich weiter mit der Versicherung zu beschäftigen.
Bei einem meiner Kunden sah es für 2027 ziemlich genau so aus. Der Jahresbeitrag sank von rund 710 auf 705 Euro. Bei einer Neuberechnung innerhalb derselben Versicherungsgesellschaft kamen wir allerdings bereits auf rund 675 Euro. Der anschließende Marktvergleich ergab schließlich einen Tarif für rund 620 Euro im Jahr – bei mindestens vergleichbarem Versicherungsschutz.
Aus fünf Euro Ersparnis gegenüber dem Vorjahr wurden damit rund 90 Euro. Und genau deshalb lohnt es sich, die Kfz-Versicherung für 2027 nicht erst dann anzuschauen, wenn der Beitrag deutlich steigt. Die interessantere Frage ist: Ist das, was ich für meine Versicherung bezahle, noch ein guter Preis für die Leistung, die ich bekomme?
2027 sieht bisher anders aus als die vergangenen Jahre
In den vergangenen Jahren waren Preissteigerungen teilweise kaum zu übersehen. Beitragserhöhungen von 100 oder 150 Euro im Jahr habe ich in meiner Beratungspraxis mehrfach gesehen. In einem besonders deutlichen Fall sollte ein Kunde statt ungefähr 1.000 Euro plötzlich rund 1.600 Euro im Jahr bezahlen.
Das war nicht nur ein Phänomen einzelner Verträge. Die deutschen Kfz-Versicherer hatten 2023 und 2024 zusammen versicherungstechnische Verluste von nahezu fünf Milliarden Euro eingefahren. Darauf folgten deutliche Beitragsanpassungen. 2025 stiegen die Beitragseinnahmen in der Kfz-Versicherung laut Gesamtverband der Deutschen Versicherungswirtschaft (GDV) nochmals um rund 13 Prozent. Inzwischen schreibt die Sparte wieder schwarze Zahlen.
Bei den ersten Beitragsrechnungen für die KFZ-Versicherung 2027, die bei mir auf dem Tisch liegen, sieht das Bild bisher teilweise anders aus. Die ganz großen Erhöhungen springen nicht überall sofort ins Auge. Beiträge bleiben relativ stabil oder sinken in einzelnen Fällen sogar leicht. Das ist zunächst erfreulich, macht vorhandenes Sparpotenzial aber gleichzeitig schwieriger zu erkennen. Wer 100 Euro mehr bezahlen soll, schaut eher genauer hin als jemand, dessen Rechnung fünf Euro günstiger geworden ist.
Warum deine Kfz-Versicherung 2027 kostet, was sie kostet
Die Kfz-Versicherung ist ein bisschen wie eine Pralinenschachtel: Man weiß vorher nie so richtig, was preislich herauskommt. Ganz willkürlich ist die Berechnung natürlich nicht. Es fühlt sich nur manchmal so an.
In die Kalkulation fließen zahlreiche Merkmale ein: Fahrzeug und Typklasse, Wohn- beziehungsweise Zulassungsort und Regionalklasse, Schadenfreiheitsklasse, Alter und Anzahl der Fahrer, jährliche Fahrleistung, Nutzung, Selbstbeteiligung, Werkstattbindung und weitere Tarifmerkmale.
Entscheidend ist dabei, dass nicht jeder Versicherer diese Faktoren gleich bewertet. Ein Versicherer kann für einen bestimmten Fahrer mit einem bestimmten Fahrzeug sehr günstig kalkulieren und beim nächsten Kunden völlig uninteressant sein. Deshalb halte ich wenig von pauschalen Aussagen wie „Versicherung XY ist günstig“. Ohne Fahrzeug, Fahrer, Fahrleistung, Schadenfreiheitsklasse und Leistungsumfang zu kennen, sagt das praktisch nichts aus.
Auch innerhalb einer Versicherungsgesellschaft können erhebliche Unterschiede entstehen. Versicherer entwickeln neue Tarifgenerationen und verändern ihre Kalkulation. Ein bestehender Vertrag landet dabei nicht automatisch jedes Jahr im aktuell günstigsten Tarif.
Bei einem meiner Kunden lag der Beitrag beispielsweise bei rund 116 Euro im Monat. Nach einer Neuberechnung konnten wir innerhalb derselben Versicherungsgesellschaft auf einen aktuellen Tarif mit rund 68 Euro Monatsbeitrag wechseln. Das sind etwa 576 Euro weniger im Jahr – ohne Wechsel des Versicherers und ohne Verschlechterung des Versicherungsschutzes.
Deshalb reicht es nicht immer, die neue Rechnung nur neben die alte zu legen. Interessanter ist die Frage: Was würde mein bestehender Versicherungsschutz heute kosten, wenn man ihn neu berechnet?
Günstiger heißt nicht automatisch schlechter versichert
Gerade bei größeren Preisunterschieden höre ich von Kunden häufig die Frage: „Wenn die Versicherung so viel günstiger wird, sind dann nicht auch die Leistungen schlechter?“
Natürlich lässt sich ein Vertrag günstiger machen, indem Leistungen gestrichen, Deckungen reduziert oder höhere Selbstbeteiligungen vereinbart werden. Dann vergleicht man aber nicht mehr dasselbe.
Bei einem vernünftigen Vergleich sollte deshalb nicht einfach die niedrigste Zahl gewinnen. Ich schaue zunächst auf den bestehenden Versicherungsschutz und suche anschließend nach Tarifen, die mindestens ein vergleichbares Leistungsniveau erreichen oder den Schutz verbessern. Je nach Vertrag gehören dazu beispielsweise Deckungssummen, grobe Fahrlässigkeit, Zusammenstöße mit Tieren, Tierbiss und Folgeschäden, Neupreis- oder Kaufpreisentschädigung, Schutzbrief, Werkstattbindung und weitere Kaskoleistungen.
Hundert Euro weniger Beitrag sind schließlich kein Erfolg, wenn dafür im Schadenfall an der falschen Stelle mehrere Tausend Euro fehlen. Das Ziel ist deshalb nicht die billigste Kfz-Versicherung, sondern ein passender Versicherungsschutz zu einem vernünftigen Preis.
Warum Schäden heute so teuer sind
4.250 €
Ø Pkw-Sachschaden 2024
202 €
Ø Werkstattstunde
+80 %
Ersatzteilpreise seit 2015
Warum das allgemeine Preisniveau der Kfz-Versicherung in den vergangenen Jahren so stark gestiegen ist, lässt sich mit der individuellen Tarifkalkulation allein nicht erklären. Dafür müssen wir tatsächlich einmal in die Werkstatt schauen.
Ein durchschnittlicher Pkw-Sachschaden in der Kfz-Haftpflichtversicherung kostete 2017 noch rund 2.700 Euro. 2024 waren es bereits rund 4.250 Euro – fast 60 Prozent mehr innerhalb von sieben Jahren.
Ein wichtiger Grund sind die Werkstattkosten. 2024 kosteten Arbeiten an Mechanik, Elektrik oder Karosserie laut einer GDV-Auswertung auf Basis von DEKRA-Daten durchschnittlich 202 Euro pro Stunde, Lackierarbeiten rund 220 Euro. Seit 2017 sind die Werkstattstundensätze damit um ungefähr 50 Prozent gestiegen. Der allgemeine Verbraucherpreisindex erhöhte sich im gleichen Zeitraum um etwa 24 Prozent.
Auch Ersatzteile haben sich erheblich verteuert. Zwischen August 2024 und August 2025 stiegen die vom GDV untersuchten Preise im Durchschnitt um knapp sechs Prozent. Seit 2015 beträgt der Anstieg sogar mehr als 80 Prozent, während die allgemeinen Verbraucherpreise im gleichen Zeitraum nur um rund 30 Prozent zunahmen.
Dazu kommt die Technik moderner Fahrzeuge. Parksensoren, Kameras, Radar, Fahrerassistenzsysteme sowie LED- und Matrix-Scheinwerfer können Autofahren sicherer machen, im Schadenfall aber auch die Reparatur verteuern. Sensoren müssen ersetzt, Kameras geprüft und Systeme teilweise neu kalibriert werden.
Oder weniger technisch gesagt: Früher war hinter dem Stoßfänger vor allem ein Stoßfänger. Heute hängt dort je nach Fahrzeug ein kleines Elektronikregal.
Pauschale Aussagen wie „E-Autos sind teuer“ oder „Kleinwagen sind günstig“ funktionieren trotzdem nicht. Elektroautos hatten in Untersuchungen teilweise höhere durchschnittliche Reparaturkosten als vergleichbare Verbrenner, gleichzeitig nähern sich deren Schadenbilanzen zunehmend an. Auch bei SUVs oder Hybriden entscheidet letztlich nicht die Fahrzeugart allein, sondern unter anderem die tatsächliche Schadenbilanz des konkreten Modells.
Typklasse und Regionalklasse: Warum sich dein Beitrag ändern kann, obwohl du nichts gemacht hast
Die Typklasse bildet vereinfacht die Schadenbilanz eines Fahrzeugmodells ab. Dabei wird betrachtet, wie häufig Fahrzeuge dieses Typs Schäden verursachen und wie teuer diese ausfallen. Viele oder besonders teure Schäden können entsprechend zu einer ungünstigeren Einstufung führen.
Das bedeutet: Du kannst selbst jahrelang unfallfrei fahren und dein Fahrzeug kann trotzdem ungünstiger eingestuft werden. Deine persönliche Schadenfreiheit steckt in deiner Schadenfreiheitsklasse, die Schadenbilanz des Fahrzeugmodells dagegen in der Typklasse.
Auch der Zulassungsort spielt eine Rolle. Für die Regionalklassen wird die Schadenbilanz der jeweiligen Zulassungsbezirke betrachtet. In der Kaskoversicherung fließen beispielsweise auch Wildunfälle, Diebstähle sowie Sturm- und Hagelschäden ein.
Für die KFZ-Versicherung 2027 verbessert sich nach Angaben des GDV die Haftpflicht-Regionalklasse für rund 5,2 Millionen Versicherte, während etwa 4,8 Millionen in eine höhere Klasse kommen. Für mehr als 32 Millionen bleibt sie unverändert.
Dein Beitrag kann sich also verändern, obwohl du weder einen Unfall hattest noch mehr Kilometer gefahren bist. Gleichzeitig kann ein anderer Versicherer dieselben Ausgangsdaten anders kalkulieren. Genau deshalb lässt sich kaum pauschal sagen, was ein Auto „normalerweise“ kosten müsste.
Was das in der Praxis bedeutet
Aus meiner Beratung
1.401,78 € → 1.088,91 €
312,87 € weniger pro Jahr
116 € → 68 € monatlich
gleiche Gesellschaft, neuer Tarif
710 € → 705 € → 675 € → 620 €
von der neuen Rechnung bis zum Marktvergleich
Individuelle Kundenfälle. Die mögliche Ersparnis hängt immer vom jeweiligen Risiko und Versicherungsschutz ab.
Die Beispiele sind individuelle Fälle und natürlich keine Einspargarantie. Beim nächsten Auto können 300 Euro Unterschied herauskommen, beim übernächsten vielleicht 30 Euro und bei einem anderen überhaupt keine sinnvolle Ersparnis. Genau deshalb muss man rechnen, statt zu raten.
Vergleichen heißt nicht automatisch wechseln
Ich halte es deshalb für sinnvoll, die Kfz-Versicherung regelmäßig zu überprüfen. Nicht, weil jeder Kunde jedes Jahr zwangsläufig seine Gesellschaft wechseln sollte, sondern weil man sonst schlicht nicht weiß, ob der bestehende Vertrag noch konkurrenzfähig ist.
Vielleicht reicht ein aktueller Tarif beim bestehenden Versicherer. Vielleicht bietet eine andere Gesellschaft bei mindestens vergleichbaren Leistungen einen besseren Preis. Und manchmal ergibt die Prüfung schlicht, dass Preis und Leistung des bestehenden Vertrags weiterhin passen. Dann bleibt alles so, wie es ist.
Entscheidend ist nicht der Name auf der Police und auch nicht der niedrigste Preis im Vergleich, sondern das Verhältnis aus Preis und Leistung für das konkrete Fahrzeug und den konkreten Kunden.
Wechsel zum 1. Januar 2027: Den 30. November 2026 im Blick behalten
Wer seine Kfz-Versicherung 2027 regulär zum 1. Januar wechseln möchte, sollte die Kündigungsfrist nicht vergessen. Bei den üblichen Verträgen mit Versicherungsjahr zum Kalenderjahr muss die Kündigung grundsätzlich spätestens am 30. November 2026 beim bisherigen Versicherer eingegangen sein.
Es gibt Ausnahmen: Nicht jeder Vertrag läuft bis zum 31. Dezember, und beispielsweise nach einer Beitragserhöhung ohne entsprechende Leistungsverbesserung kann ein Sonderkündigungsrecht bestehen. Deshalb gilt: erst Vertrag und Alternative prüfen, dann kündigen.
Lohnt sich ein Kfz-Versicherungsvergleich für 2027?
Die vergangenen Jahre haben gezeigt, wie stark sich Kfz-Beiträge verändern können. Für die KFZ-Versicherung 2027 ist die interessante Erkenntnis aus meinen ersten Abrechnungen aber eine andere: Eine Versicherung muss gar nicht deutlich teurer werden, damit sich ein Vergleich lohnt.
Vielleicht lassen sich ein paar Hundert Euro sparen, vielleicht reicht ein interner Tarifwechsel und vielleicht finden wir überhaupt nichts Sinnvolleres. Dann weißt du zumindest, dass dein bestehender Vertrag weiterhin passt.
Die neue Beitragsrechnung ist deshalb kein Grund, automatisch die Versicherung zu wechseln. Sie ist aber ein ziemlich guter Anlass, einmal nachzurechnen.
Deine Kfz-Rechnung für 2027 ist schon da?
Ich prüfe deinen bestehenden Tarif auf Preis und Leistung. Nicht einfach auf „möglichst billig“, sondern auf einen mindestens vergleichbaren Versicherungsschutz. Ist dein bestehender Vertrag gut, bleibt er. Gibt es eine sinnvollere Lösung, zeige ich dir die Alternative.
Keine Lust auf den Papierkram? Rausch regelt.
Quellen & weiterführende Informationen
KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027 KFZ-Versicherung 2027